Payroll в Эстонии 2026: налоги 22% | 33% и сроки TSD
Налоги на зарплату в Эстонии 2026 по данным EMTA: 22% подоходный, 33% соцналог, TSD до 10-го и новый порядок с 1 октября. Расчёт стоимости сотрудника.
Налоги на зарплату в Эстонии 2026 по данным EMTA: 22% подоходный, 33% соцналог, TSD до 10-го и новый порядок с 1 октября. Расчёт стоимости сотрудника.
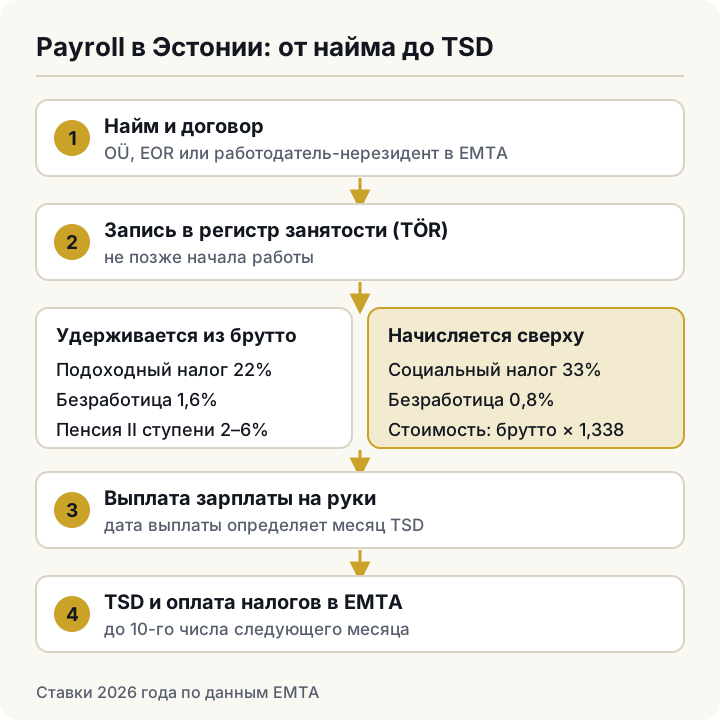
Налоги на зарплату в Эстонии в 2026 году для иностранной компании выглядят так: работодатель регистрирует сотрудника в регистре занятости не позже начала работы, удерживает подоходный налог 22%, страховой взнос от безработицы 1,6% и пенсионный взнос 2–6%, сверху начисляет социальный налог 33% и 0,8% страхования от безработицы. Декларация TSD подаётся, а налоги перечисляются до 10-го числа месяца, следующего за выплатой (данные Налогово-таможенного департамента Эстонии, EMTA). Сотрудник с окладом €3 000 брутто обходится работодателю в €4 014 в месяц. С 1 октября 2026 года TSD переходит на подачу данных напрямую из бухгалтерской программы. Ниже разбор: когда вы обязаны стать работодателем, ставки, сроки, выбор между своим OÜ, EOR и регистрацией нерезидента, расчёт и план на 2027 год.
Нанимаете в Эстонии в IV квартале? Партнёр эстонской практики на 30-минутной консультации сверит схему найма, посчитает стоимость сотрудников и пришлёт письменное резюме с планом. Платная консультация 30 минут, $99, зачтём в проект → · Ведение payroll в Эстонии
Если сотрудник работает в Эстонии, а работодатель иностранный, по правилам EMTA компания регистрируется как работодатель-нерезидент. Компания, которой нет в эстонском коммерческом регистре, проходит эту регистрацию в EMTA до начала деятельности.
Обязанности работодателя-нерезидента по EMTA:
Два вопроса проверяем до найма. Первый: если сотрудник работает удалённо из другой страны, где платить соцвзносы, решает Департамент социального страхования Эстонии или аналогичный орган другой страны ЕЭЗ, подтверждение выдаётся справкой A1. Второй: создаёт ли сотрудник постоянное представительство компании в Эстонии. От этого зависит корпоративный налог.
Ставки 2026 года EMTA публикует на странице Tax rates. Они одинаковы для резидентной компании и работодателя-нерезидента.
| Платёж | Ставка 2026 | Кто платит |
|---|---|---|
| Подоходный налог | 22% | Удерживается из зарплаты |
| Необлагаемый минимум | €700 в месяц (€8 400 в год), в пенсионном возрасте €776 | Применяется по письменному заявлению сотрудника |
| Социальный налог | 33% | Работодатель сверх зарплаты |
| Минимальная обязанность по соцналогу | База €886, минимум €292,38 в месяц | Работодатель |
| Страхование от безработицы | 1,6% сотрудник, 0,8% работодатель | Удерживается / начисляется |
| Обязательный накопительный пенсионный взнос (II ступень) | 2%, 4% или 6%, по умолчанию 2% | Удерживается из зарплаты |
| Минимальная зарплата с 01.04.2026 | €946 в месяц, €5,67 в час | Постановление правительства № 36 от 23.03.2026 |
| Расходы на здоровье сотрудника | До €400 в год без налогов | Работодатель |
| Корпоративный налог | 22/78 при распределении прибыли | Компания |
| НДС | 24% (стандартная ставка) | Компания |
Главное изменение 2026 года: необлагаемый минимум больше не зависит от дохода. Каждый сотрудник, подавший заявление, получает €700 в месяц при любой зарплате. В 2025 году минимум доходил до €654 и уменьшался с ростом дохода.
TSD подаётся до 10-го числа месяца, следующего за месяцем выплаты. В ту же дату налоги должны поступить на счёт EMTA. Учёт кассовый: налоговый месяц определяет дата выплаты.
Что это даёт на практике:
С 1 октября 2026 года TSD становится «декларацией на данных». Бухгалтерская программа передаёт данные о выплатах в e-MTA через машинный интерфейс, EMTA собирает из них декларацию, бухгалтер её утверждает. Приложения 1 и 2 заменяет единый вид выплат для резидентов и нерезидентов, для загрузки файлом вводится формат XBRL GL, прежний XML-формат перестаёт действовать. CSV-файл e-MTA принимает как переходное решение до конца 2027 года. До ближайшего срока TSD проверьте, поддерживает ли ваша бухгалтерская программа новый интерфейс.
Нанять сотрудника в Эстонии можно тремя способами. Выбор определяет, кто работодатель в глазах EMTA, кто подаёт TSD и насколько быстро вы запускаетесь.
| Свой эстонский OÜ | EOR (Employer of Record) | Работодатель-нерезидент | |
|---|---|---|---|
| Кто работодатель | Ваш OÜ | Эстонская компания-провайдер | Ваша иностранная компания |
| Регистрация | OÜ в коммерческом регистре, затем TÖR | Провайдер регистрирует сотрудника у себя | Регистрация нерезидента в EMTA, затем TÖR |
| Кто подаёт TSD | Ваш бухгалтер | Провайдер | Ваш бухгалтер или представитель |
| Когда подходит | Команда в Эстонии растёт, нужен банк и НДС в ЕС | Один-два человека, быстрый старт | Несколько сотрудников без бизнеса в Эстонии |
| На что смотреть | Корпоративный налог 22/78 только при распределении | Наценка провайдера, права на IP по договору | Риск постоянного представительства |
EOR обычно удобен на старте. Свой OÜ обычно выгоднее, когда команда в Эстонии растёт или появляется выручка в ЕС. Итог зависит от вашей модели, сроки регистрации и открытия счёта зависят от банка и проверок. Как устроен EOR, что он добавляет к налогам работодателя и что спросить у провайдера до подписания: Employer of Record в Эстонии.
Стоимость сотрудника для работодателя равна зарплате брутто × 1,338 (33% социального налога и 0,8% страхования от безработицы). Зарплата на руки считается так: брутто минус 1,6% и пенсионный взнос, минус подоходный налог 22% с суммы после вычета этих взносов и необлагаемого минимума. Взносы сотрудника от безработицы и в накопительную пенсию вычитаются из облагаемого дохода (EMTA; Министерство финансов Эстонии).
Расчёт для резидента Эстонии, подавшего заявление на необлагаемый минимум, со ставкой пенсионного взноса 2%, 2026 год:
| Брутто в месяц | €2 000 | €3 000 | €5 000 |
|---|---|---|---|
| Социальный налог 33% | €660,00 | €990,00 | €1 650,00 |
| Страхование работодателя 0,8% | €16,00 | €24,00 | €40,00 |
| Стоимость для работодателя | €2 676,00 | €4 014,00 | €6 690,00 |
| Страхование сотрудника 1,6% | €32,00 | €48,00 | €80,00 |
| Пенсионный взнос 2% | €40,00 | €60,00 | €100,00 |
| Облагаемая база (минус €700) | €1 228,00 | €2 192,00 | €4 120,00 |
| Подоходный налог 22% | €270,16 | €482,24 | €906,40 |
| На руки | €1 657,84 | €2 409,76 | €3 913,60 |
Для сотрудника-нерезидента Эстонии необлагаемый минимум считается по отдельным правилам, EMTA описывает их отдельно для резидентов и нерезидентов. Такие случаи считаем по конкретному сотруднику.
На странице ставок EMTA на 28.09.2026 приведены ставки 2024–2026 годов, ставок 2027 года там ещё нет. Модель 2027 года стоит строить по ставкам 2026-го и сверить в декабре.
Что учесть в плане найма на осень:
Социальный налог 33% и взнос от безработицы 0,8% сверх зарплаты. Из зарплаты удерживаются подоходный налог 22%, взнос от безработицы 1,6% и пенсионный взнос 2–6%. Всё декларируется в TSD и перечисляется до 10-го числа следующего месяца.
Да. Компания регистрируется в EMTA как работодатель-нерезидент, вносит сотрудника в регистр занятости и сама подаёт TSD. Альтернатива без регистрации у себя: EOR-провайдер.
До 10-го числа месяца, следующего за месяцем выплаты зарплаты. С 1 октября 2026 года данные можно передавать напрямую из бухгалтерской программы.
€4 014 в месяц для работодателя. На руки сотрудник-резидент с необлагаемым минимумом и пенсионным взносом 2% получает €2 409,76.
Рабочих инструментов два: необлагаемый минимум по заявлению сотрудника и до €400 в год на здоровье сотрудника без налогов. Структуру в целом, включая дивиденды по 22/78, моделируем до найма.
INNOVA регистрирует OÜ или работодателя-нерезидента, вносит сотрудников в TÖR, ведёт расчёт зарплаты и TSD, бухгалтерию и банк. Payroll в Эстонии от US$ 600 в месяц в зависимости от оборота и числа операций, точная цена письменно после разбора задачи.
Почему нам доверяют:
Собственные компании группы: INNOVA CG LTD (Англия и Уэльс, № 17390819) и INNOVA CONSULT LTD. (Канада, 1522612-1).
Payroll в Эстонии → · Платная консультация, $99 · Всё об Эстонии · Оставить заявку
Смежные материалы: Эстония e-Residency: полный справочник, Таможенная реформа ЕС 2026 и IOSS.
Источники: EMTA, Tax rates (ставки 2024–2026); EMTA, Non-resident as an employer; EMTA, Submission of declaration form TSD; EMTA, Employment registration; EMTA, Social tax; EMTA, Income tax and basic exemption; EMTA, Income from employment; Министерство финансов Эстонии, Taxes; Pensionikeskus, взносы II ступени.
Материал носит информационный характер, ставки сверены с EMTA и Министерством финансов Эстонии на 28.09.2026. Итоговая нагрузка зависит от резидентства сотрудника, договора и структуры компании.
Материал носит информационный характер и не является юридической или налоговой консультацией. Актуально на дату публикации.