Таможенная реформа ЕС 2026: сбор €2 с 1 ноября и пошлина €3 за позицию
С 1 ноября 2026 года ЕС берёт сбор €2 за каждую позицию дистанционной продажи при любой стоимости посылки, сверху пошлина €3 до €150. Даты, примеры, расчёт.
С 1 ноября 2026 года ЕС берёт сбор €2 за каждую позицию дистанционной продажи при любой стоимости посылки, сверху пошлина €3 до €150. Даты, примеры, расчёт.
Таможенная реформа ЕС 2026 принята и вступила в силу: 16 сентября Европарламент и Совет ЕС подписали новый Таможенный кодекс (Регламент 2026/2108), 19 сентября он вышел в Official Journal, с 20 сентября действует. С 1 ноября 2026 года действует сбор ЕС за обработку: €2 за каждую позицию в дистанционных продажах при любой стоимости посылки. Делегированный регламент (ЕС) 2026/2152 Еврокомиссия приняла 21 сентября, в Official Journal он вышел 22 октября. Сбор добавляется к пошлине €3 за позицию в посылке до €150, которая действует с 1 июля 2026 года. Дальше по графику: с 21 сентября 2027 года продавец или платформа становится «импортёром для дистанционных продаж», с 1 июля 2028 года e-commerce декларирует импорт через EU Customs Data Hub. Пересчитайте юнит-экономику с обоими платежами и выберите схему: IOSS или своя компания в ЕС.
Продаёте в ЕС из Китая, Турции, ОАЭ или США? Партнёр эстонского направления на 30-минутной консультации разберёт ваш поток посылок, IOSS и вариант с эстонским OÜ и пришлёт письменное резюме с планом. Платная консультация 30 минут, $99, зачтём в проект →
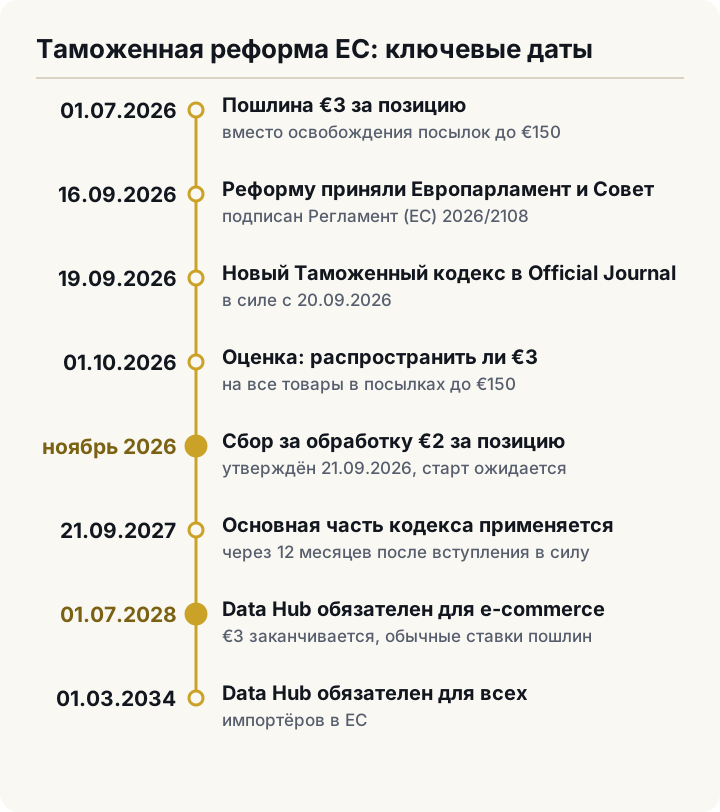
Реформа создаёт Таможенное агентство ЕС (EUCA, Лилль) и платформу EU Customs Data Hub. Большая часть нового кодекса применяется через 12 месяцев после вступления в силу, с 21 сентября 2027 года.
| Дата | Что меняется | Источник |
|---|---|---|
| 01.07.2026 | Освобождение от пошлины для посылок до €150 отменено, вместо него временная пошлина €3 за позицию | Регламент Совета (ЕС) 2026/382 |
| 16.09.2026 | Европарламент и Совет ЕС приняли и подписали Регламент 2026/2108 | Регламент 2026/2108 |
| 19.09.2026 | Новый Таможенный кодекс опубликован в Official Journal, в силе с 20.09.2026 | Official Journal; Еврокомиссия, IP/26/1904 |
| 21.09.2026 | Еврокомиссия приняла делегированный регламент C(2026) 6694: сбор за обработку €2 за позицию | Делегированный регламент C(2026) 6694 |
| 01.10.2026 | Еврокомиссия начинает ежемесячно оценивать, уходят ли потоки из IOSS, и может предложить распространить €3 на все товары в посылках до €150 | Регламент 2026/382, ст. 3 |
| 22.10.2026 | Делегированный регламент (ЕС) 2026/2152 опубликован в Official Journal и в тот же день вступил в силу | Делегированный регламент (ЕС) 2026/2152, ст. 2 |
| 01.11.2026 | Сбор €2 за позицию применяется к дистанционным продажам при любой стоимости посылки | Делегированный регламент (ЕС) 2026/2152, ст. 2; Регламент 2026/2108, ст. 20 и 287(4) |
| 21.09.2027 | Применяется основная часть нового кодекса, прежний кодекс (Регламент 952/2013) отменяется | Регламент 2026/2108, заключительная статья |
| 01.07.2028 | Data Hub обязателен для e-commerce; временная €3 заканчивается, дальше обычные ставки пошлин | Регламент 2026/382; Еврокомиссия |
| 01.03.2034 | Data Hub обязателен для всех импортёров | Еврокомиссия |
Срок €3 может сдвинуться: до 1 декабря 2027 года Еврокомиссия оценит готовность Data Hub и при задержке вправе предложить продление (ст. 3 Регламента 2026/382).
Сбор составляет €2 за позицию (item) и берётся при выпуске в свободное обращение товаров, проданных дистанционно (ст. 1 делегированного регламента (ЕС) 2026/2152, принятого как C(2026) 6694; ст. 20(2) Регламента 2026/2108). Сбор берётся при любой стоимости посылки: по пояснительной записке Еврокомиссии, дистанционные продажи дороже €150 тоже облагаются. Сумму Еврокомиссия вывела из расходов таможен на проверку данных, анализ рисков, контроль и инфраструктуру.
Дата старта зафиксирована: делегированный регламент вышел в Official Journal 22 октября 2026 года, вступил в силу в день публикации и применяется с 1 ноября 2026 года (ст. 2). По руководству Еврокомиссии сбор возникает в момент принятия таможенной декларации, поэтому считается дата оформления, и возврату сбор не подлежит.
Платит сбор должник по таможенному долгу, не реже раза в месяц (ст. 20(5)). Пока нормы об «импортёре для дистанционных продаж» не применяются, это декларант: обычно держатель IOSS или косвенный таможенный представитель. Покупатель должником по сбору не является (преамбула, п. 80). Для товаров из таможенного склада для дистанционных продаж с 1 июля 2028 года сбор будет ниже (ст. 20(4)), его сумму Еврокомиссия пока не установила.
Поток уже сократился. По данным Еврокомиссии, в июле 2026 года в ЕС ввезли на 60% меньше товаров из дистанционных продаж, чем в июле 2025-го. Еврокомиссия оговаривает, что выводы по одному месяцу делать рано (SWD(2026) 283).
Пошлина €3 начисляется на каждую строку таможенной декларации при любом количестве штук в строке, если общая стоимость товаров в декларации не превышает €150. Группировать товары разных кодов в одну строку при €3 запрещено (изменённая ст. 228(1) UCC-IA). По руководству Еврокомиссии, €3 применяется к дистанционным продажам при любом режиме НДС: IOSS, особый порядок или стандартный.
Число строк зависит от типа декларации. Пример из руководства Еврокомиссии: посылка на €140 с тремя женскими костюмами из разных материалов.
По новому кодексу «импортёр для дистанционных продаж» означает продавца товара или платформу, через которую проходит продажа (ст. 5(14) Регламента 2026/2108). Еврокомиссия формулирует итог так: платформы и продавцы вне ЕС отвечают за таможенные формальности и пошлину по товарам, которые продают в ЕС. За нарушения предусмотрены штрафы, потеря таможенных привилегий и ограничение доступа. Эти нормы входят в основную часть кодекса и применяются с 21 сентября 2027 года, часть положений о дистанционных продажах с 1 июля 2028 года.
IOSS (Import One-Stop-Shop) позволяет брать НДС страны покупателя при оплате и подавать одну ежемесячную декларацию до конца следующего месяца. С IOSS декларацию на выпуск можно подать в любой стране ЕС, без IOSS только в стране назначения.
| IOSS из-за пределов ЕС | Своя компания в ЕС (эстонский OÜ) | |
|---|---|---|
| Посредник (intermediary) | Обязателен. Исключение: продавец из страны с соглашением о взаимопомощи по НДС (например, Норвегия), если товар отправляется только из этой страны | Регистрация в IOSS в стране учреждения, без посредника |
| Пошлина €3 и сбор €2 | Платятся | Платятся при отправке посылок покупателям из третьих стран; с 01.07.2028 для таможенного склада для дистанционных продаж сбор ниже |
Выбор зависит от объёма, среднего чека, числа строк в декларации и места хранения товара. Режимы НДС разобраны в материале EU OSS и IOSS для продавцов вне ЕС.
Это номер плательщика НДС в режиме IOSS для продаж посылок до €150. После реформы он полезен по-прежнему: НДС собирается при оплате, декларацию на выпуск можно подать в любой стране ЕС. Пошлина €3 и сбор €2 от наличия IOSS не зависят.
€3 за каждую строку декларации в посылке, с 1 июля 2026 до 1 июля 2028 года. Затем применяются обычные ставки, если Еврокомиссия не предложит продление.
С 1 ноября 2026 года. Делегированный регламент (ЕС) 2026/2152, опубликованный в Official Journal 22 октября 2026 года, устанавливает сбор €2 за каждую позицию в дистанционных продажах и применяет его к декларациям, принятым с этой даты. Платит декларант, покупатель должником не является.
Да, и с посылок дороже €150 тоже. Сбор фиксированный, €2 за позицию при любой стоимости товара. Посылка до €150 платит пошлину €3 и сбор €2 за каждую позицию, посылка дороже €150 платит сбор €2 за позицию плюс обычную пошлину и НДС при ввозе.
Продавец вне ЕС может работать через IOSS и посредника. Компания в ЕС оправдана, когда нужны склад в ЕС, B2B-продажи или европейский банк. Считаем оба варианта на ваших цифрах.
INNOVA ведёт OÜ, НДС, OSS и IOSS, банк и бухгалтерию у одного именного партнёра. Ответ партнёра за 24 часа, цена фиксируется после разбора задачи.
Платная консультация 30 минут, $99, зачтём в проект → · Налоги и НДС в Эстонии · Оставить заявку
Источники: Еврокомиссия, IP/26/1904; Еврокомиссия, EU Customs Reform; Делегированный регламент (ЕС) 2026/2152, OJ 22.10.2026 (сбор €2); руководство ЕК по пошлине €3 и сбору за обработку, версия от 5 октября 2026; Еврокомиссия, SWD(2026) 283; Руководство ЕК по €3; Регламент (ЕС) 2026/2108; Регламент Совета (ЕС) 2026/382; Портал OSS, регистрация в IOSS; Портал OSS, декларации.
Информационный материал, первоисточники на 04.11.2026. Сроки и суммы зависят от актов Еврокомиссии и практики таможен.
Материал носит информационный характер и не является юридической или налоговой консультацией. Актуально на дату публикации.